
ภาวะการค้าและการลงทุนโลกในปัจจุบันกำลังเผชิญกับการเปลี่ยนแปลงเชิงโครงสร้างอย่างสิ้นเชิง ปัจจัยด้านภูมิรัฐศาสตร์ (Geopolitics) และนโยบายการกระจายความเสี่ยงด้านห่วงโซ่อุปทาน (China Plus One) ส่งผลให้บรรดาบริษัทข้ามชาติเร่งย้ายฐานการผลิตมายังภูมิภาคเอเชียตะวันออกเฉียงใต้ อย่างไรก็ดี การรักษาบทบาทดั้งเดิมของไทยในฐานะเพียง "ประตูการค้า" (Trade Gateway) เชื่อมโยงสู่กลุ่มประเทศ CLMV (กัมพูชา ลาว เมียนมา และเวียดนาม) อาจไม่เพียงพอต่อการสร้างความได้เปรียบทางการแข่งขันระยะยาวอีกต่อไป ประเทศไทยจำเป็นต้องยกระดับบทบาทขึ้นเป็น "ศูนย์กลางห่วงโซ่อุปทานระดับโลก" (Global Supply Chain Hub) ผ่านการบูรณาการเชิงยุทธศาสตร์ใน 3 มิติหลัก
1. ยกระดับโครงสร้างพื้นฐานด้านโลจิสติกส์และการเชื่อมโยงข้ามแดน
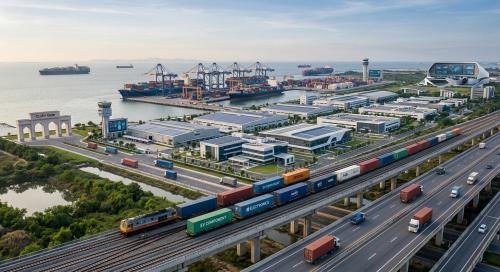
การเป็นศูนย์กลางห่วงโซ่อุปทานที่แท้จริงต้องอาศัยโครงข่ายคมนาคมและระบบศุลกากรที่มีประสิทธิภาพสูงเพื่อลดต้นทุนเชิงเวลาระหว่างประเทศ
-
การพัฒนาเชื่อมโยงระเบียงเศรษฐกิจ: การเร่งรัดโครงการระบบราง รถไฟความเร็วสูง และระบบขนส่งสินค้าทางรางเชื่อมต่อไทย-ลาว-จีน ควบคู่กับการพัฒนาเส้นทาง R12 (นครพนม-คำม่วน-หมุ่ยซา-กวางบิ่ญ) เพื่อเปิดประตูสู่เวียดนามและจีนตอนใต้
-
การเปลี่ยนผ่านสู่ดิจิทัลด้านศุลกากร (Smart Customs & Facilitation): การนำระบบ National Single Window (NSW) มาปรับใช้เต็มรูปแบบเพื่อประสานข้อมูลการนำเข้า-ส่งออกและ transit สินค้าข้ามแดนในภูมิภาค CLMV แบบไร้รอยต่อ ช่วยลดระยะเวลาและขั้นตอนการดำเนินงานที่ด่านชายแดน
2. การดึงดูดการลงทุนในอุตสาหกรรมเป้าหมายแห่งอนาคต (New S-Curve)
ไทยต้องเปลี่ยนบทบาทจากการเป็นเพียงฐานการรับจ้างผลิตสินค้ามูลค่าต่ำ ไปสู่การเป็นศูนย์กลางอุตสาหกรรมเทคโนโลยีสูงที่เป็นหัวใจของห่วงโซ่อุปทานใหม่
-
อุตสาหกรรมยานยนต์ไฟฟ้า (EV Hub) และอิเล็กทรอนิกส์ขั้นสูง: การใช้ประโยชน์จากมาตรการสนับสนุนภาครัฐและการส่งเสริมของสำนักงานคณะกรรมการส่งเสริมการลงทุน (BOI) ในการดึงดูดค่ายรถยนต์และผู้ผลิตแบตเตอรี่ชั้นนำ ตลอดจนอุตสาหกรรมเซมิคอนดักเตอร์ต้นน้ำและกลางน้ำ
-
การเชื่อมโยงเครือข่ายซัพพลายเออร์ท้องถิ่น: การสนับสนุนให้ผู้ประกอบการ Thai SMEs สามารถยกระดับมาตรฐานการผลิตเพื่อเข้าเป็นส่วนหนึ่งของ Tier-1 และ Tier-2 ซัพพลายเออร์ให้กับบริษัทข้ามชาติที่เข้ามาลงทุนในพื้นที่เขตพัฒนาพิเศษภาคตะวันออก (EEC)
3. การขยายความร่วมมือทางการค้าและระเบียงเศรษฐกิจใหม่
นอกเหนือจากการเป็นศูนย์กลางของกลุ่ม CLMV ไทยจำเป็นต้องทำหน้าที่เป็นสะพานเชื่อม (Strategic Bridge) ระหว่างมหาอำนาจทางเศรษฐกิจต่าง ๆ
-
การบูรณาการความร่วมมือ RCEP และ FTA: ใช้ประโยชน์จากกรอบความตกลงหุ้นส่วนทางเศรษฐกิจระดับภูมิภาค (RCEP) เพื่อเชื่อมโยงห่วงโซ่การผลิตระหว่างอาเซียน จีน ญี่ปุ่น และเกาหลีใต้
-
การรุกตลาดใหม่ที่มีศักยภาพสูง: การสร้างความร่วมมือทางเศรษฐกิจเชิงลึกกับภูมิภาคตะวันออกกลาง (อาทิ ซาอุดีอาระเบียและสหรัฐอาหรับเอมิเรตส์) อินเดีย และสหภาพยุโรป เพื่อกระจายความเสี่ยงจากตลาดหลักและเพิ่มความยืดหยุ่นให้แก่ห่วงโซ่อุปทานของประเทศ
สรุป
การปรับยุทธศาสตร์ Reinvent Thailand จากการเป็นเพียง "ประตูสู่ CLMV" ไปสู่การเป็น "ศูนย์กลางห่วงโซ่อุปทานระดับโลก" คือหัวใจสำคัญในการสร้างอัตราการเติบโตทางเศรษฐกิจยุคใหม่ ประเทศไทยต้องเร่งผสานจุดแข็งด้านทำเลที่ตั้งทางภูมิศาสตร์เข้ากับการพัฒนาโครงสร้างพื้นฐานดิจิทัล มาตรการส่งเสริมการลงทุนที่ทันสมัย และการยกระดับศักยภาพแรงงาน เพื่อรองรับการย้ายฐานการผลิตของอุตสาหกรรมแห่งอนาคต ซึ่งจะช่วยขับเคลื่อนให้ไทยกลายเป็นส่วนสำคัญที่ขาดไม่ได้ในห่วงโซ่การผลิตและการค้าโลกอย่างยั่งยืน
เอกสารอ้างอิง
-
สำนักงานคณะกรรมการส่งเสริมการลงทุน (BOI). (2566). ยุทธศาสตร์การส่งเสริมการลงทุน 5 ปี (พ.ศ. 2566-2570) เพื่อสร้างเศรษฐกิจใหม่. กรุงเทพฯ: สำนักนายกรัฐมนตรี.
-
สำนักงานสภาพัฒนาการเศรษฐกิจและสังคมแห่งชาติ (สศช.). (2566). รายงานการพัฒนาพื้นที่ระเบียงเศรษฐกิจพิเศษ 4 ภาค และการเชื่อมโยงห่วงโซ่อุปทานภูมิภาค. กรุงเทพฯ: สศช.
-
ธนาคารโลก (World Bank). (2023). Thailand Economic Monitor: Navigating Global Headwinds and Harnessing Supply Chain Shifts. Washington, D.C.: World Bank Group.
-
ศูนย์วิจัยกสิกรไทย. (2567). วิเคราะห์ทิศทางการย้ายฐานการผลิตในอาเซียนและโอกาสของอุตสาหกรรมไทยในห่วงโซ่อุปทานโลก. รายงานบทวิเคราะห์เศรษฐกิจ.
 รูปภาพ


เลขที่ 9 ซอยพระราม 6 ซอย 30
ถนนพระราม 6 แขวงพญาไท เขตพญาไท
กรุงเทพมหานคร 10400
โทรศัพท์ 0 2618 2323
ส่งหนังสือราชการ : saraban@prd.go.th
ฝากข่าวประชาสัมพันธ์หน้าเว็บไซต์ : webmaster@prd.go.th
สงวนลิขสิทธิ์ พ.ศ. 2563 กรมประชาสัมพันธ์